
当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
スバル BRZの見積もりで「残クレなら月々これくらいです」と言われて、『安く見えるけど、本当に得なの?』と迷っていませんか。
結論から言うと、BRZの残クレは月々の支払いを抑えられる代わりに、総支払額は通常ローンより増えやすい買い方です。損か得かは、最後に車を返すか、買い取るか、売るかで変わります。
この記事を読めば、総支払額で比べた時の差と、BRZならではの注意点が分かります。
残クレってどんな仕組み?
残クレは、数年後の下取り予定額(残価)を先に決めて、残りの金額だけを分割で払う方法です。最後に「返す・買い取る・乗り換える」のどれかを選びます。
『月々が安いのはなぜ?』と思いますよね。
車両価格のうち、残価の分は最後まで払わずに置いておくからなんです。ただ、金利は残価の分にもかかる点が通常ローンとの違いです。
| 買い方 | 毎月の支払い | 金利のかかり方 | 最後の車の扱い |
|---|---|---|---|
| 現金 | なし | かからない | 自分の車 |
| 通常ローン | 多め | 借りた額に対して減っていく | 払い終われば自分の車 |
| 残クレ | 少なめ | 残価を含めた額にかかる | 返却・買取・乗り換えを選ぶ |
もう1つ大事なのが、契約中の車の名義です。残クレ中は、車検証の所有者がクレジット会社や販売会社になるのが一般的なんです。
BRZの残クレは月々いくら?
スバル公式サイトには、残価設定クレジットのシミュレーション例が載っています。R MTで月々12,600円からという例です(スバル公式シミュレーション例・ボーナス払いと頭金の条件付き)。
ここが大事なところです。この金額は、頭金とボーナス払いを組み合わせた条件の例なんです。
頭金なし・ボーナス払いなしにすると、月々の金額はもっと上がります。見積もりでは、条件を自分に合わせて出し直してもらいましょう。
まず、元になる車両価格を確かめておきますね。2026年7月改良後のメーカー希望小売価格(消費税10%込・スバル公式)です。
| グレード | 6MT | 6AT |
|---|---|---|
| R | 3,377,000円 | 3,410,000円 |
| S | 3,564,000円 | 3,597,000円 |
| STI Sport | 3,839,000円 | 3,872,000円 |
ここにオプションや有料色、税金と登録の費用が加わって、借りる金額が決まります。価格の詳しい話はBRZの価格と乗り出し総額でまとめています。
総支払額で比べるとどれくらい違う?
『結局、いくら多く払うの?』という方のために、計算例を出してみます。
条件は仮置きです。借りる額300万円・5年(60回)・金利年3.9%・5年後の残価150万円で計算しました。
実際の金利や残価は、販売店の見積もりで確かめてください。
| 買い方 | 月々 | 60回の合計 | 最後 | 総額 |
|---|---|---|---|---|
| 通常ローン | 約55,100円 | 約330.7万円 | 自分の車になる | 約330.7万円 |
| 残クレ(最後に買い取る) | 約32,400円 | 約194.6万円 | 残価150万円を払う | 約344.6万円 |
| 残クレ(最後に返す) | 約32,400円 | 約194.6万円 | 車を返す | 約194.6万円(車は手元に残らない) |
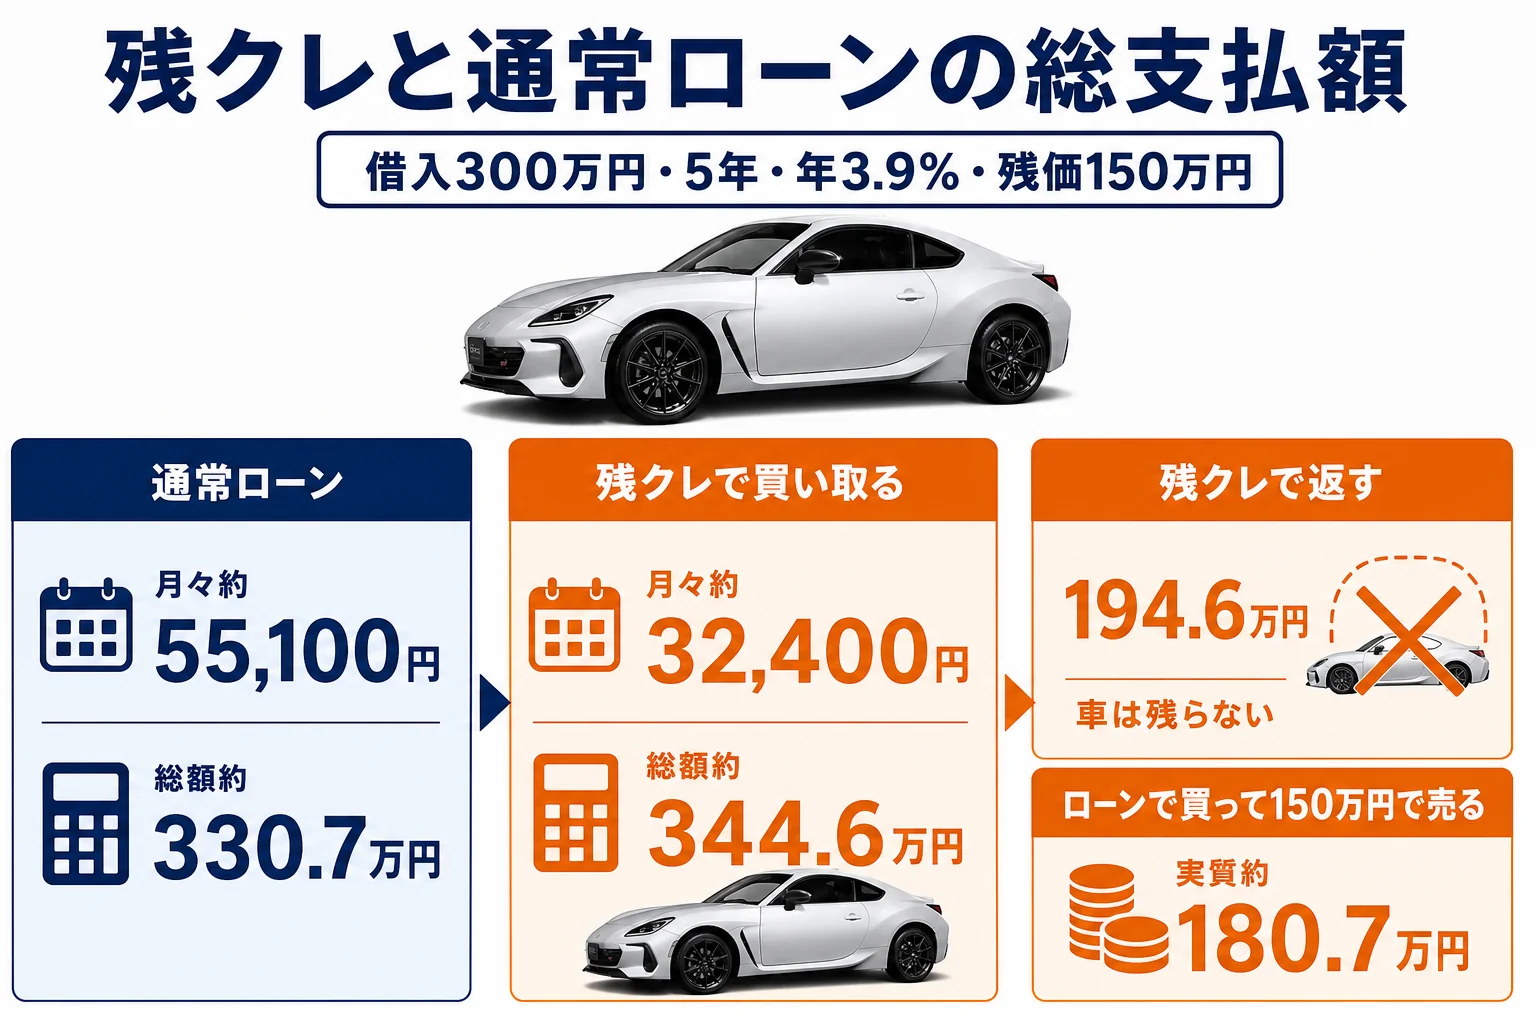
最後に買い取る場合、残クレのほうが通常ローンより約13.9万円多くなります。残価の150万円にも5年間ずっと金利がかかっているからなんです。
では、返す場合はどうでしょう。
通常ローンで払い終えたBRZを5年後に150万円で売れたとすると、実質の負担は約180.7万円です。残クレで返した約194.6万円より、約13.9万円少なくなります。
5年後の売値が残価より高ければ、通常ローンで買って売るほうが有利です。売値が残価より低くなった時は、残クレで返すほうが守られます。
BRZは中古でも探す人が多い車です。売値が残価を下回るかどうかは、その時の相場次第なので断定できません。
リセールの考え方はBRZのリセールバリューで書いています。
グレード別だと月々はどれくらい?
『STI Sportにしたら、月々いくら上がるの?』と気になりますよね。
車両価格(6MT・2026年7月改良後・公式)をそのまま借りて、残価を価格の50%・5年・金利年3.9%とした仮置きの計算です。諸費用やオプションは入れていません。
| グレード(6MT) | 車両価格 | 仮の残価(50%) | 月々の目安 |
|---|---|---|---|
| R | 3,377,000円 | 1,688,500円 | 約36,500円 |
| S | 3,564,000円 | 1,782,000円 | 約38,500円 |
| STI Sport | 3,839,000円 | 1,919,500円 | 約41,500円 |
RとSTI Sportの差は、この条件で月々約5,000円です。実際の残価率はグレードや時期で販売店ごとに決まるので、ここは見積もりで確かめてみてください。
グレードごとの中身の違いはBRZのR・S・STI Sportの違いで比べています。
頭金を入れるとどう変わる?
『頭金を入れたほうがいいの?』と迷う方もいますよね。
同じ条件(5年・金利年3.9%・残価150万円の仮置き)で、借りる額だけを変えて計算してみました。
| 借りる額 | 月々 | 60回の合計 | 残価まで払った総額 | うち金利など |
|---|---|---|---|---|
| 300万円(頭金なし) | 約32,400円 | 約194.6万円 | 約344.6万円 | 約44.6万円 |
| 250万円(頭金50万円) | 約23,200円 | 約139.5万円 | 約289.5万円 | 約39.5万円 |
| 200万円(頭金100万円) | 約14,100円 | 約84.4万円 | 約234.4万円 | 約34.4万円 |
頭金を50万円入れるごとに、金利などの負担は約5万円ずつ減っていきます。ただ、残価の150万円にかかる金利はどのパターンでも残るんです。
ここが残クレの特徴です。頭金を増やしても、金利をゼロに近づけることはできません。
公式シミュレーション例の月々12,600円は、頭金に加えてボーナス払いも組み合わせた条件です。ボーナス払いは、月々を下げる代わりに年2回の支払いが大きくなる点も覚えておきましょう。
残クレで損しやすいのはどんな時?
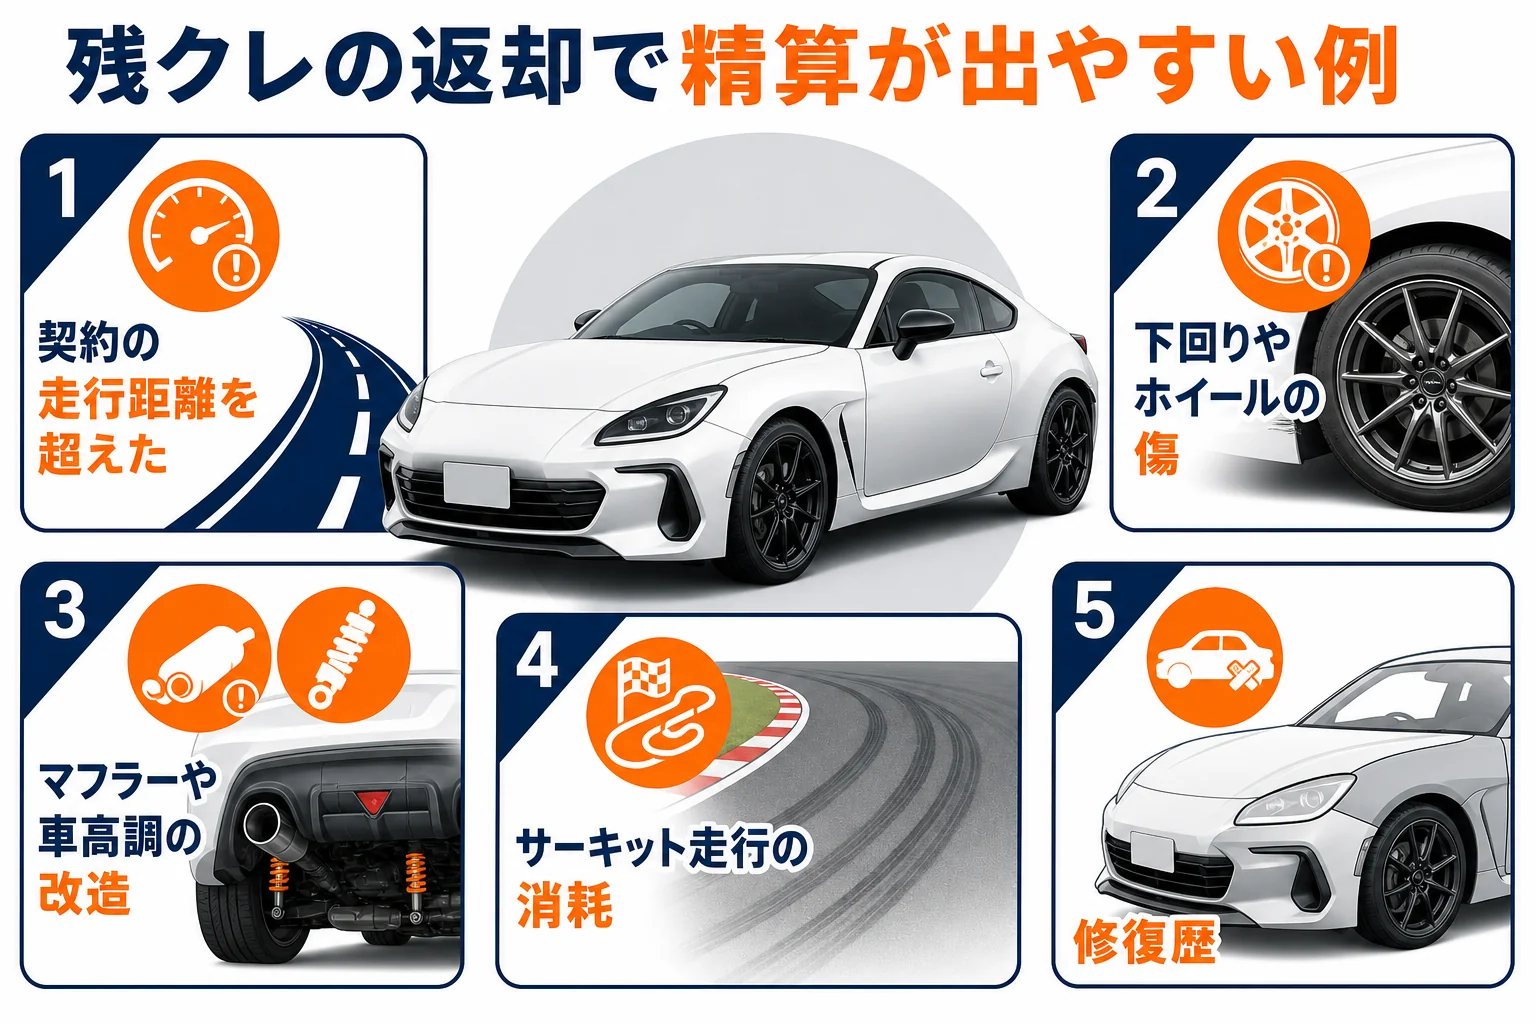
残クレは、返す時の車の状態に条件があります。
BRZはスポーツカーなので、ここで引っかかる人が多いんです。
- 契約で決めた走行距離を超えた
- 下回りの擦り傷やホイールのガリ傷がある
- マフラーや車高調などの改造をしている
- サーキット走行で消耗が大きい
- 事故で修復歴がついた
『BRZを買ったら、少しずつ手を入れたい』と思っている方も多いですよね。
ただ、残クレ中の改造は、返却時に元に戻すよう求められたり、査定で差し引かれたりすることがあります。改造の範囲は契約前に販売店へ聞いておきましょう。
最低地上高は130mm(公式諸元)なので、段差や輪止めで下回りを擦りやすい車でもあります。返却を前提にするなら、普段の乗り方にも気を配りたいところです。
途中で売ったり乗り換えたりできる?
『3年で別の車に乗り換えたくなったらどうしよう』と思う方もいますよね。
残クレの途中でも、残っている支払いを精算すれば、売ったり乗り換えたりできることが多いです。ただ、その時の売値が残りの支払いより低いと、差額を自分で払うことになります。
途中の精算額は契約ごとに計算が違います。契約前に「3年目で乗り換えたら、いくら精算が要るか」を聞いておくと安心ですよ。
BRZの残クレが向いている人・向かない人
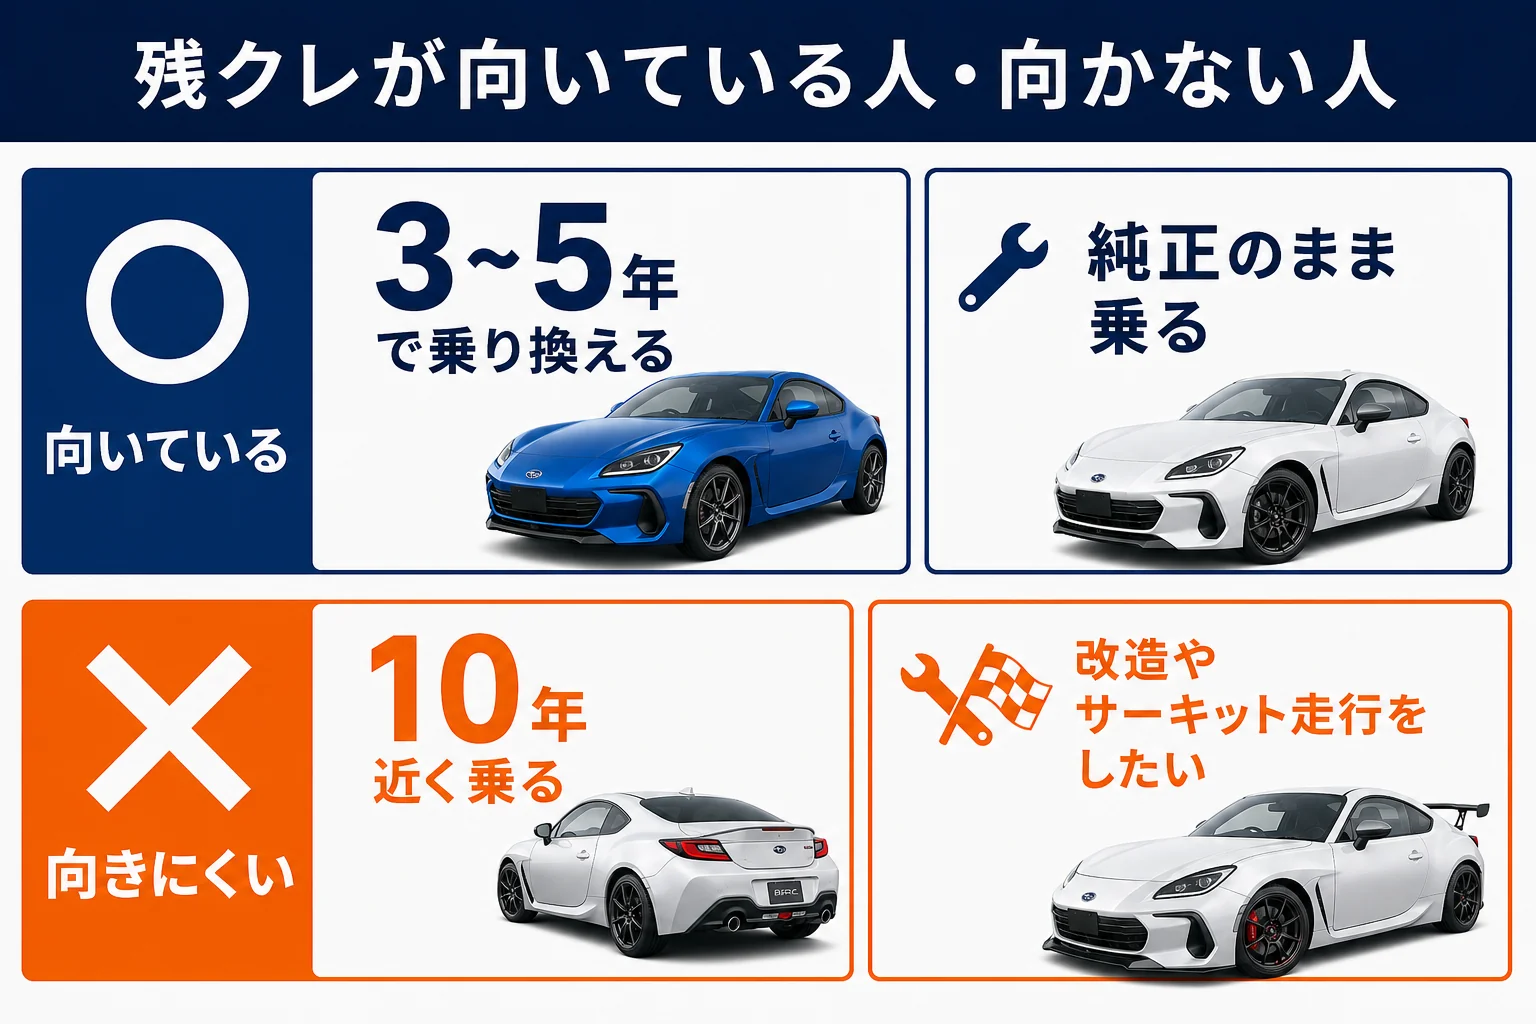
結論から言うと、「数年で乗り換えたい人」には向き、「長く乗って手を入れたい人」には向きにくい買い方です。
- 3〜5年で新しい型に乗り換えたい
- 走行距離が契約の範囲に収まりそう
- 純正のまま乗るつもり
- 月々の支払いを一定に抑えたい
- 10年近く乗るつもり
- マフラーや車高調を替えたい
- サーキットや走行会に出たい
- 年間の走行距離が多い
『でも、最後に買い取れば自分の車になるんでしょ?』と考える方もいますよね。
それはその通りです。ただ、最初から長く乗るつもりなら、残価の分にかかる金利が余分になります。
その場合は通常ローンや、金利の低いローンと比べてみるのがおすすめです。
月々の支払いを一定にして、税金やメンテナンスもまとめたいなら、リース・サブスクという選び方もあります。違いはBRZをリース・サブスクで乗る場合の費用で比べています。
見積もりで確かめること
『見積もりの紙を見ても、どこを見ればいいか分からない』という方も多いはずです。
まず見るのは、月々の金額ではなく「お支払い総額」の欄です。残クレと通常ローンで、この欄を並べるだけでも差がはっきりします。
そのうえで、見積もりでは次の点を聞いておきましょう。
- 金利(実質年率)と支払回数
- 残価の金額と、何年後の設定か
- 契約の走行距離と、超えた時の精算額
- 改造や傷の扱い
- 同じ条件で通常ローンにした場合の総額
- 下取り車がある場合、下取りなしの支払総額
例えば、こんなふうに聞くと比べやすくなります。
「残クレと通常ローンの両方で、5年の総支払額を出してもらえますか?」
「はい、同じ頭金で並べてお出ししますね」
- 欲しいグレード・色・オプションを決める
- 現金一括の支払総額を出してもらう
- 同じ条件で通常ローンと残クレの総額を並べる
- 走行距離や改造の条件を読んで、自分の乗り方と合うか見る
- 納得できたら申し込む
値引きの交渉と、支払い方法の相談は分けて考えるのがコツです。値引きの順番はBRZの値引き相場と交渉の順番で書いています。
BRZ買いたいドットコム
BRZの値段、先に相場を見ておく
今の車の買取相場と、BRZの値引き・総額の目安を先に知っておくと、商談で迷いにくくなります。
無料今の車の買取相場を調べる※相場は年式・走行距離・状態で変わります。
よくある質問
BRZの残クレは損ですか?
総支払額は通常ローンより増えやすいです。ただ、数年後の売値が残価を下回った時は、返却することで守られる面もあります。売値と残価の関係で損得が変わります。
公式の月々12,600円は、誰でもその金額になりますか?
いいえ。スバル公式のシミュレーション例で、頭金とボーナス払いの条件が付いています。条件を変えると月々の金額は上がります。
残クレ中にマフラーや車高調を替えてもいいですか?
契約によって扱いが違います。返却時に元に戻すよう求められたり、精算が出たりすることがあるので、契約前に販売店へ確かめておきましょう。
MTとATで残クレの条件は変わりますか?
車両価格はATがMTより33,000円高いので、その分の支払額が変わります。残価の設定は見積もりで確かめてください。
残クレの途中で乗り換えられますか?
途中での精算や乗り換えの扱いは契約ごとに違います。見積もりの段階で、途中解約の条件も聞いておくと安心です。
残クレの残価はどうやって決まりますか?
車種・グレード・期間・走行距離の条件などから、販売会社やクレジット会社が決めます。同じBRZでも条件で変わるので、見積もりで金額を確かめてください。
まとめ
- 残クレは残価を残して分割する方法で、残価にも金利がかかる
- 公式の月々12,600円〜はR MTで頭金・ボーナス払い付きの例
- 仮置きの計算では、買い取る場合は通常ローンより約13.9万円多い
- 返却時は走行距離・傷・改造の精算に注意
- 数年で乗り換える人向き。長く乗って手を入れたい人は通常ローンと比べる



コメント