
当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
スバル BRZが欲しいけれど、『ローンだと月々いくらになるんだろう』と気になっていませんか。
結論から言うと、スバル公式の支払い例ではR MTで月々12,600円です。ただ、これは頭金約101万円とボーナス払い、最終回の約193万円を組み合わせた残価設定型の例なんです。
この記事では、公式の支払い例を6グレード分の表で見ながら、BRZのローンの選び方が分かります。
PR|ナビクル(車の一括査定)
今の車の買取相場は、ナビクルですぐ分かります
※ご利用いただいたお客様の実績例であり、現在の査定額とは異なる場合がございます。
※画像はイメージです。車種によって年式が異なる場合がございます。
- 最大10社の買取店にまとめて査定を依頼できるサービスです。
- 入力は約47秒で、料金はかかりません。
- Webで車種・年式・走行距離などを入力すると、その場で買取相場の目安が表示されます。
入力は約47秒です。売るかどうかを決める前に、今の相場だけ調べておくこともできますよ。
BRZのローンは月々いくら?公式の支払い例
まずは、スバル公式のBRZページに載っている「お支払い例」を見てみましょう。
条件はどのグレードも同じです。残価設定型クレジット(ボーナス併用)・36回払い・実質年率4.9%の例になっています(スバル公式・2026年11月確認)。
| グレード | 車両価格 | 頭金 | 月々 | ボーナス加算(6回) | 最終回 | 支払総額 |
|---|---|---|---|---|---|---|
| R MT | 3,377,000円 | 1,013,000円 | 12,600円 | 49,000円 | 1,934,000円 | 3,684,912円 |
| R AT | 3,410,000円 | 1,023,000円 | 12,800円 | 49,000円 | 1,953,000円 | 3,720,925円 |
| S MT | 3,564,000円 | 1,069,000円 | 13,300円 | 52,000円 | 2,041,000円 | 3,889,067円 |
| S AT | 3,597,000円 | 1,079,000円 | 13,500円 | 52,000円 | 2,060,000円 | 3,925,083円 |
| STI Sport MT | 3,839,000円 | 1,151,000円 | 14,400円 | 56,000円 | 2,198,000円 | 4,189,256円 |
| STI Sport AT | 3,872,000円 | 1,161,000円 | 14,600円 | 56,000円 | 2,217,000円 | 4,225,270円 |
車両価格は2026年7月改良後のメーカー希望小売価格(消費税10%込・スバル公式)です。
『月々1万円台なら払えそう』と思った方も多いはずです。
ただ、ここが大事なところです。この月々の金額は、頭金として車両価格の約3割を最初に入れ、年2回のボーナス月に約5万円ずつ足す前提なんです。
- 頭金はどのグレードも車両価格の約3割
- ボーナス月は月々に約5万円が上乗せされる(36回で6回)
- 最終回は車両価格の6割近い金額が残る
- オプション・有料色・税金や登録の費用は入っていない
グレード同士を比べると、RとSTI Sportの月々の差は1,800円です。MTとATの差は、どのグレードも月々200円になっています。
車両価格の差(AT差額33,000円)がそのまま反映されている形ですね。グレードごとの価格や乗り出し総額はBRZの価格と乗り出し総額で詳しく書いています。
支払総額は車両価格よりいくら多い?
『結局、ローンにするといくら多く払うの?』というのが一番知りたいところですよね。
公式の支払い例から、支払総額と車両価格の差を計算してみました。
| グレード | 車両価格 | 支払総額 | 差(金利などの負担) |
|---|---|---|---|
| R MT | 3,377,000円 | 3,684,912円 | 307,912円 |
| R AT | 3,410,000円 | 3,720,925円 | 310,925円 |
| S MT | 3,564,000円 | 3,889,067円 | 325,067円 |
| S AT | 3,597,000円 | 3,925,083円 | 328,083円 |
| STI Sport MT | 3,839,000円 | 4,189,256円 | 350,256円 |
| STI Sport AT | 3,872,000円 | 4,225,270円 | 353,270円 |
どのグレードでも、車両価格より約30万〜35万円多くなります。
頭金を約3割入れているのに、なぜこんなに増えるのでしょうか。
実は、残価設定型は最後の約193万円(R MTの場合)を3年間ずっと借りたままにしています。その残価の分にも、3年間金利がかかり続けるんです。
- 頭金を除いて借りる額(所要資金): 2,364,000円
- 月々とボーナスで3年間に払う額: 737,912円
- 最終回: 1,934,000円
- 借りた額より多く払う分: 307,912円
月々とボーナスで払うのは3年で約74万円です。借りた額のほとんどが最終回に回っているのが分かりますよね。
では、ボーナス払いを使わない場合はどうなるでしょう。
ボーナス月に足していた分を毎月に割り振るので、月々の金額はその分上がります。頭金を減らした場合も同じで、借りる額が増える分、月々も金利の負担も増えるんです。
公式の例と同じ条件で払えるとは限らないので、自分の頭金やボーナスの有無に合わせて出し直してもらうのがおすすめです。
最終回の扱いについては、次の章で詳しく見ていきます。残クレそのものの損得はBRZの残クレは損か得かで、総支払額を使って比べています。
残クレ・通常ローン・現金はどう違う?
BRZを買う時の払い方は、大きく分けて3つあります。
公式の支払い例は残価設定型ですが、ディーラーの通常ローンや、銀行・信用金庫のマイカーローンを使う方法もあるんです。
| 払い方 | 月々の額 | 金利のかかり方 | 車検証の所有者 | 3年後・最後 |
|---|---|---|---|---|
| 残価設定型クレジット | 少なめ | 残価の分にもかかる | 販売会社やクレジット会社が一般的 | 返却・乗り換え・最終回を払う(再ローンも可) |
| ディーラーの通常ローン | 多め | 借りた額が減るほど少なくなる | 販売会社やクレジット会社が一般的 | 払い終われば自分の名義にできる |
| 銀行・信金のマイカーローン | 多め | 借りた額が減るほど少なくなる | 自分の名義にできることが多い | 払い終われば完済 |
| 現金 | なし | かからない | 自分 | 自分の車 |
通常ローンの金利は、公式ページに例が載っていません。金利や期間は販売店や金融機関ごとに違うので、見積もりで並べて確かめるのが確実です。
『じゃあ、どれを選べばいいの?』と迷いますよね。
選び方の目安を、BRZの乗り方に合わせて書いておきます。
- 3年前後で次の車に乗り換えたい
- 純正のまま乗るつもり
- 月々の支払いを小さくしたい
- 走行距離がそれほど多くない
- 10年近く長く乗るつもり
- マフラーや車高調など手を入れたい
- サーキットや走行会に出たい
- 最終回の大きな支払いを残したくない
BRZはカスタムや走行会を楽しむ方も多い車です。残クレで返す前提の場合、改造や傷、走行距離の条件で差額の精算が出ることがあります。
公式の支払い例にも、車両状態が事前に決めた規定外なら差額が必要と書かれています。手を入れたい方は、通常ローンの総額とも比べておきましょう。
月々の支払いを一定にして、税金やメンテナンス費もまとめたい方は、リース・サブスクという選び方もあります。違いはBRZをリース・サブスクで乗る場合の費用で比べています。
3年後の最終回はどうする?
残価設定型を選ぶと、36回目に大きな最終回がやってきます。
R MTなら1,934,000円、STI Sport ATなら2,217,000円です(公式の支払い例)。
『そんな大金、3年後に用意できるかな』と不安になる方もいますよね。
実は、最終回を現金で払う以外にも選び方があるんです。
- 車を返却する(状態が規定内なら最終回の支払いは基本的に不要)
- スバルで新車に乗り換える(同じく基本的に最終回は不要)
- 最終回を現金で払って自分の車にする
- 最終回を再ローンにして乗り続ける
ここで気をつけたいのが、4番の再ローンです。公式の説明では、再ローンの金利はその時点のスバル側の基準金利になるとされています。
今の4.9%がそのまま続くとは限らない、ということなんです。最初から長く乗るつもりなら、残価設定型と通常ローンの総額を見積もりの段階で並べておくと安心ですよ。
返却や乗り換えでは、その時の車の価値も関わってきます。BRZがどれくらい値落ちしにくいかはBRZのリセールバリューで書いています。
審査や頭金はどう考える?
『年収がいくらあれば通るの?』と気になる方もいるかもしれません。
ただ、ローンの審査基準は金融会社ごとに違い、公表もされていません。この記事でも年収の目安は書かないでおきます。
言えるのは、借りる額が少ないほど月々の負担も、金利の負担も軽くなるということです。
- 貯金から入れる
- 今乗っている車を下取りに出す
- 今乗っている車を買取店に売って、その代金を入れる
今の車を手放すなら、下取りの金額だけで決めずに、買取の相場も見ておくと頭金を増やせることがあります。BRZから乗り換える場合の目安はBRZの買取相場を参考にしてみてください。
一方で、審査が不安だからと自社ローンを考える方もいますよね。自社ローンは仕組みが一般的なローンと違い、総額が割高になりやすい払い方です。
決める前にBRZを自社ローンで買う前にで、ほかの払い方と比べておきましょう。
見積もりで確かめること
公式の支払い例はあくまで車両価格だけの例です。実際の見積もりでは、オプションや有料色、税金・登録の費用が加わって、借りる額が変わります。
例えば、有料色はクリスタルホワイト・パールが+33,000円、イグニッションレッドが+55,000円です(2026年7月改良後・スバル公式)。
『見積書のどこを見ればいいか分からない』という方も多いはずです。
まず見てほしいのは、月々の金額より「お支払い総額」の欄です。そのうえで、次の点を聞いておきましょう。
- 実質年率と支払回数
- 頭金・ボーナス払いの有無と金額
- 最終回(残価)の金額と、返却時の走行距離や状態の条件
- 同じ条件で通常ローンにした場合の支払総額
- 銀行・信金のマイカーローンを使う場合の扱い
- 下取りがある場合、下取りなしの支払総額
例えば、こんなふうに聞くと比べやすくなります。
「残クレと通常ローンの両方で、同じ頭金で支払総額を出してもらえますか?」
「はい、36回と60回で並べてお出ししますね」
スバル公式サイトにはセルフ見積りの機能もあります。グレードやオプションを選んで、ざっくりの総額を先に知っておくと話が早いですよ。使い方はBRZの見積もりでまとめています。
もう1つのコツは、値引きの話と支払い方法の話を分けることです。総額から値引きを引いてもらってから、払い方を選ぶ順番にすると比べやすくなります。
値引きの進め方はBRZの値引き相場と交渉の順番で書いています。
BRZに乗り換える前に、今の車の手放し方も決めておく
BRZへの乗り換えを考えているなら、今の車をどうするかも先に考えておくと安心です。
『新しい車のことで頭がいっぱいで、そこまで考えていなかった』という方も多いですよね。
今の車は、購入する販売店での下取りのほかに、買取店に売る方法もあります。複数の会社に査定してもらうと、条件を比べたうえで決められます。
納車のタイミングと手放す時期をそろえておくと、車が無い期間もつくらずに済みます。
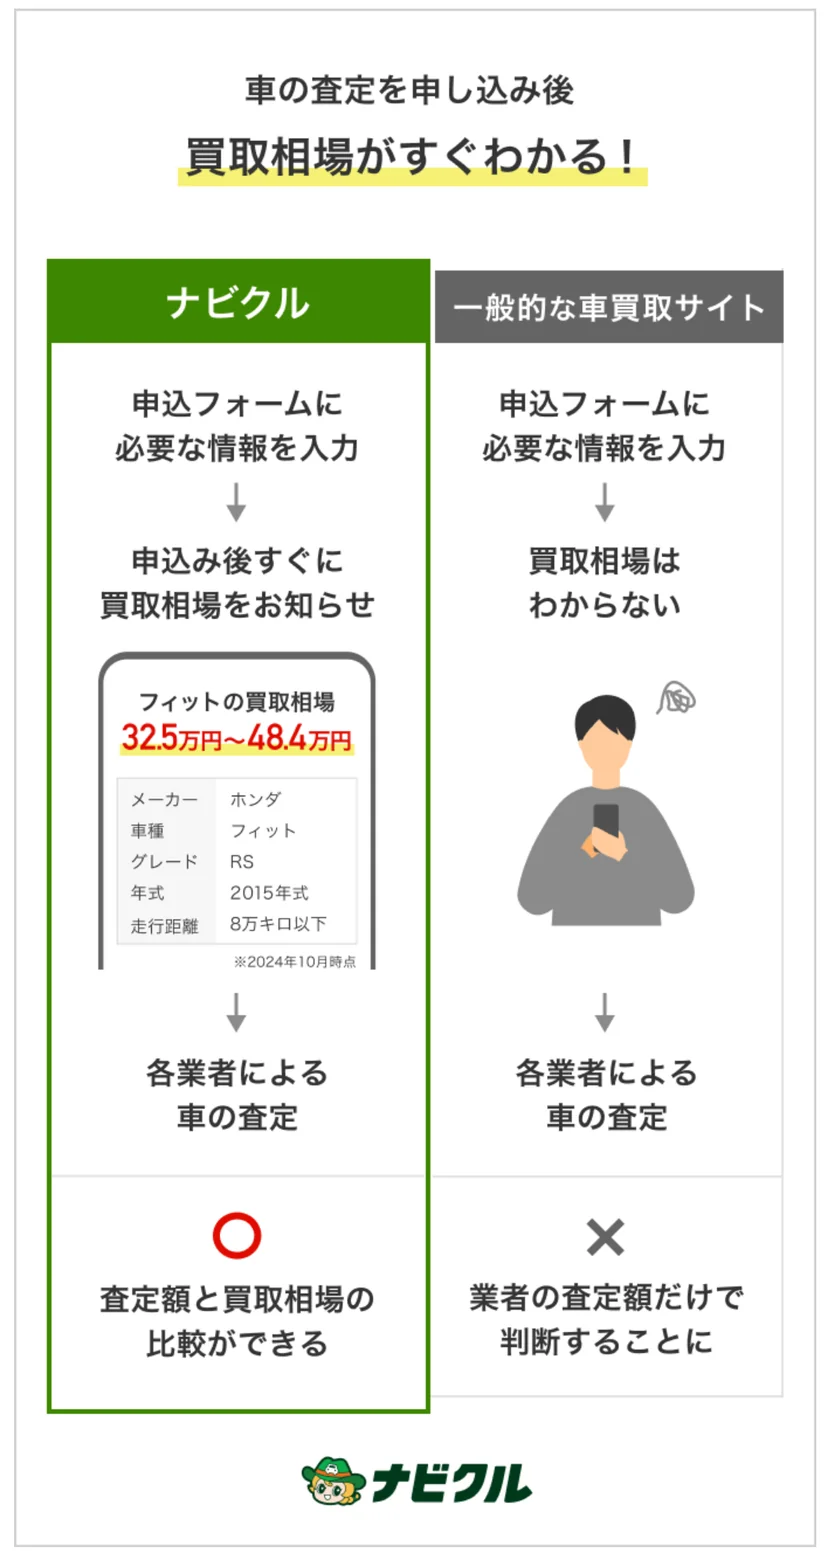
今の車の買取相場は、ナビクルですぐ分かります
今の車がいくらくらいで売れそうかは、一括査定サービス「ナビクル」で調べられます。
Webで車種・年式・走行距離などを入力すると、その場で買取相場の目安が表示されます。
買取店の査定を受ける前に、すぐ金額の目安が分かるのが便利なところです。
※ご利用いただいたお客様の実績例であり、現在の査定額とは異なる場合がございます。
※画像はイメージです。車種によって年式が異なる場合がございます。
この事実を知らないと、BRZへの買い替えで損をしてしまう可能性があります
無料で、しかも約47秒で終わるひと手間をやるかどうか。
これが、車の買い替えで損をするか、得をするかの分かれ目になります。
すでに調べ尽くしている方は「知ってるよ」と思うかもしれません。でも、ピンと来なかった方は、ここだけは最後まで読んでみてください。
ポイントは「今の車をどう手放すか」です。
多くの人は、新しい車を買うお店でそのまま下取りに出します。でもこれは、損をしやすい典型的なパターンなんです。
販売店も商売なので、下取りはできるだけ安く引き取りたいのが本音です。
- まず、控えめな下取り額を提示される
- 「がんばって、ここまで上げました!」と金額が上がる
金額が上がると、サービスしてもらったように感じますよね。
ただ、最初の金額には上げる余地が残してあることも多く、上がった後の金額でも、まだ本当の価値より安いことがあります。
比べる材料を持たずに商談に行くと、もっと高く売れたはずの車を、そのまま安く手放してしまうこともあるんです。
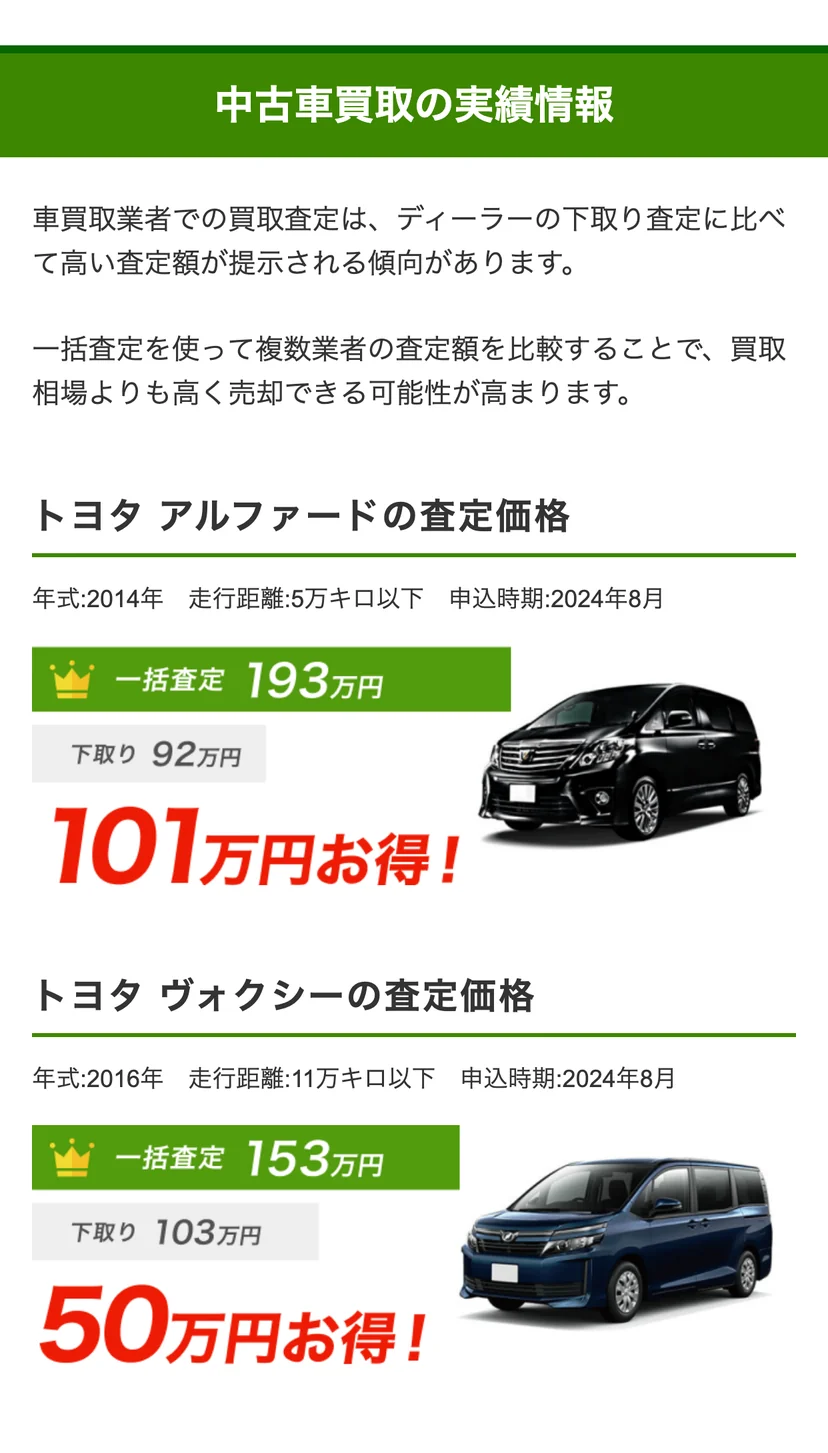
実際に、ナビクルの公式サイトでは、下取りより一括査定のほうが高く売れた実例が紹介されています。
※ご利用いただいたお客様の実績例であり、現在の査定額とは異なる場合がございます。
※画像はイメージです。車種によって年式が異なる場合がございます。
ナビクル査定事例より。個人の感想であり、実際の査定・売却額を保証するものではありません。
ナビクルのアンケートでは、買取価格は下取り価格より平均28.7万円高いという結果も出ています。
「平均28.7万円」はナビクル実施のアンケート調査結果です(2024年1月〜2025年12月・回答4,489件)。ナビクルを利用し実際に売却された方の査定最高額と下取り価格の差額平均額です。
ひと手間かけてから商談に行けば、愛車の売却で損を防げる可能性がある
やることは、商談の前に「ナビクル」で今の車を一括査定に出しておく。これだけです。
ナビクルは、最大10社の買取店にまとめて査定を依頼できるサービスです。入力は約47秒で、料金はかかりません。
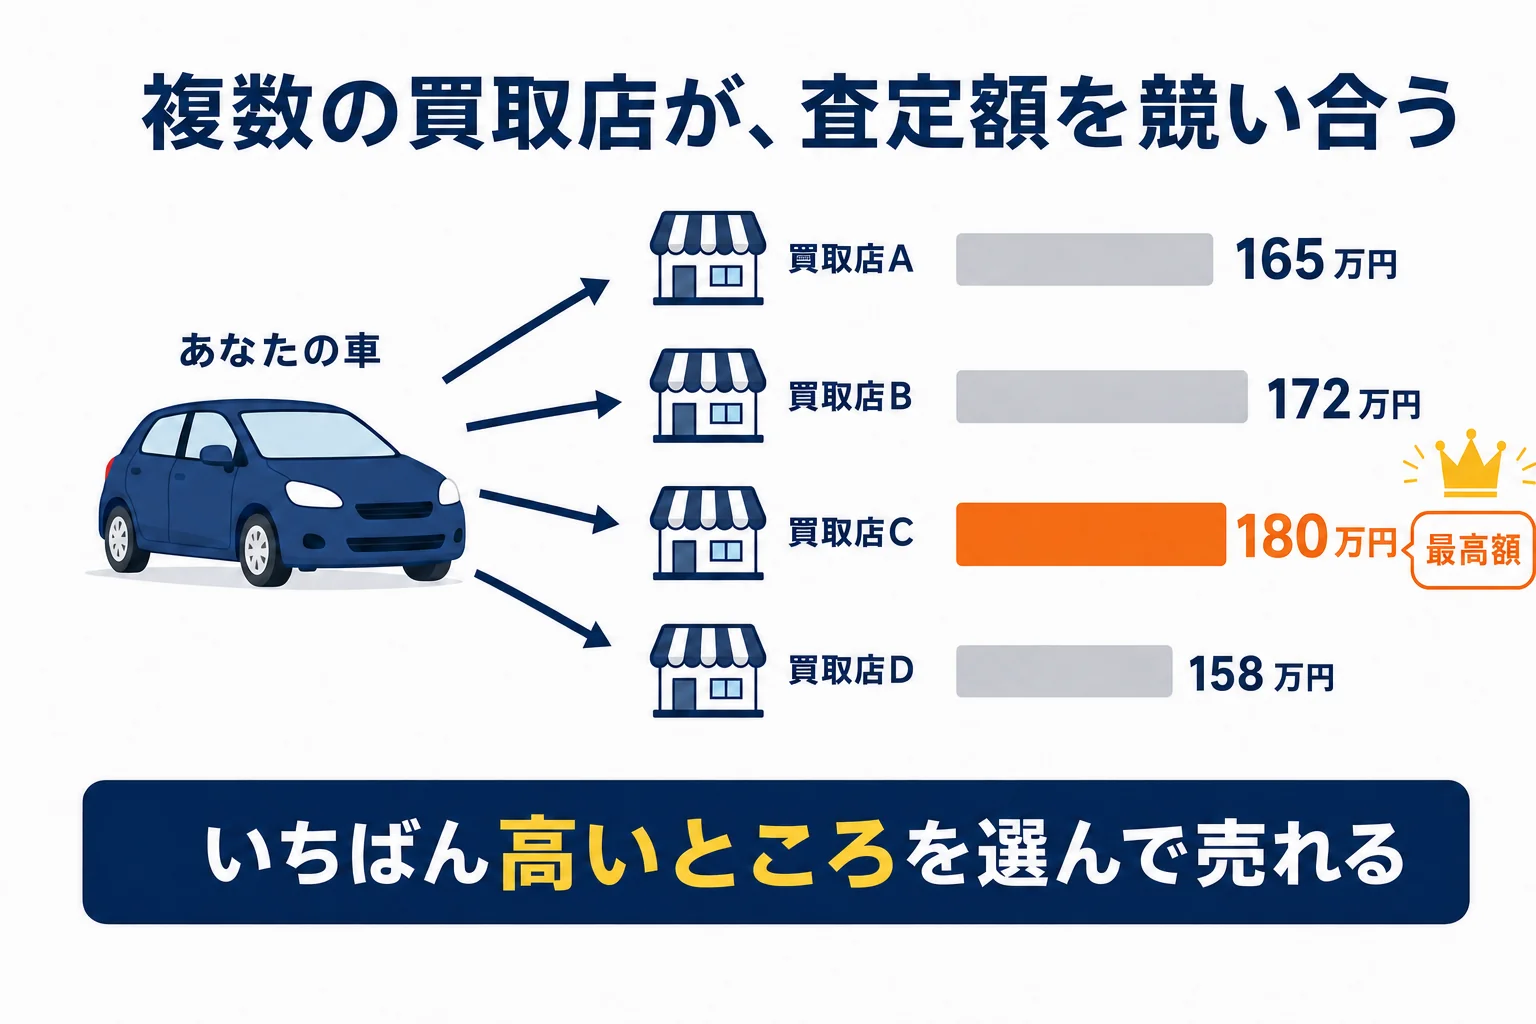
複数の買取店が同じ車を査定するので、お店どうしが査定額を競い合います。 だから、1社だけの下取りより高い金額がつきやすいんです。
しかも入力が終わると、愛車の買取相場の目安もその場で表示されます。すぐに、今の車のだいたいの価値が分かりますよ。
※ご利用いただいたお客様の実績例であり、現在の査定額とは異なる場合がございます。
※画像はイメージです。車種によって年式が異なる場合がございます。
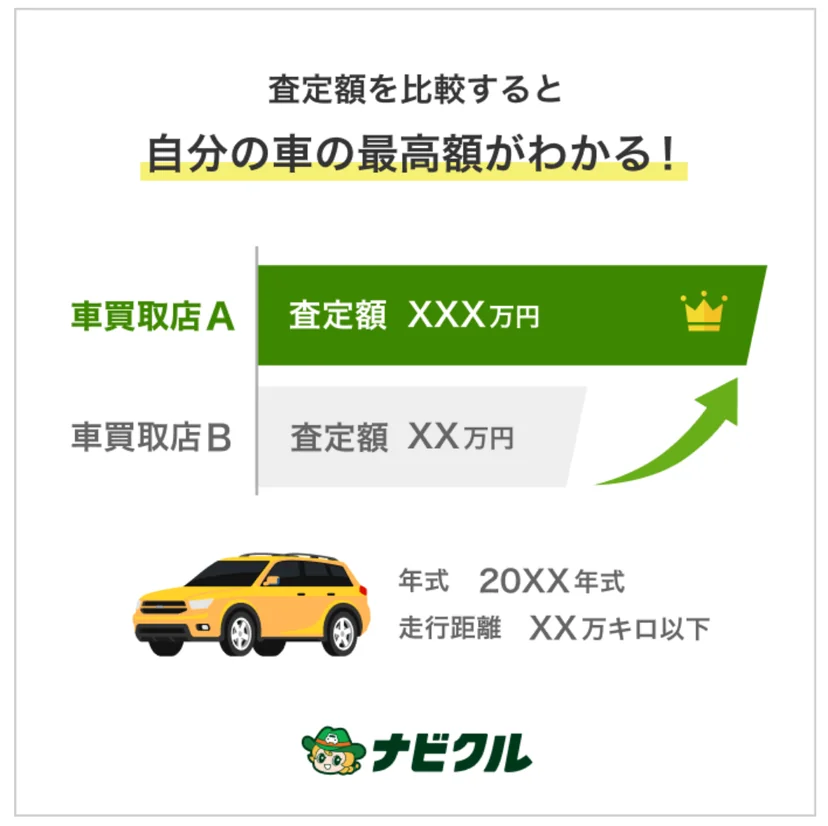
- 複数の買取店が出した中で、一番高い査定額
- 入力後すぐに表示される、買取相場の目安
この2つを持って販売店に行き、「買取店では○○万円で買い取ってもらえるそうです」と伝えてみてください。
それより安い下取り額では、話がまとまりにくくなります。
それでも下取り額が上がらなければ、高く買ってくれる買取店に売ればいいだけです。売るかどうかは、金額を見てから決めて大丈夫ですよ。
※ご利用いただいたお客様の実績例であり、現在の査定額とは異なる場合がございます。
※画像はイメージです。車種によって年式が異なる場合がございます。
このひと手間をかけずに商談に行くと、数十万円の差がつくこともあります。
逆に、約47秒の入力でそれを防げる可能性があるなら、こんなに割のいい作業はなかなかありませんよね。
ナビクルはどんなサービス?
| 項目 | 内容 |
|---|---|
| 利用料金 | 無料 |
| 入力の目安 | 約47秒(年式・走行距離はだいたいでOK) |
| 査定を依頼できる数 | 最大10社 |
| 査定依頼の実績 | 累計600万件以上(2025年12月末時点) |
| サービス開始 | 2007年 |
| 運営会社 | 株式会社エイチームライフデザイン(東証プライム上場企業 株式会社エイチームホールディングスのグループ会社) |
| 安心への取り組み | JPUC(日本自動車購入協会)のWeb監修/JPUC認定の適正買取店が参画 |
表の内容(入力時間・査定依頼先の数・査定依頼の実績・運営会社など)は、ナビクル公式サイトの記載に基づきます(2026年10月時点)。掲載している写真・イラストはイメージです。
- 車種・年式・走行距離などを入力して申し込む(約47秒)
- 最大10社の買取店が、愛車を査定する
- 査定額を比べて、納得できる金額なら売却する
後から「もっと高く売れたのに」と後悔したくない方は、まずは約47秒だけ時間を使って、今の車の情報を入力してみてください。
よくある質問
BRZのローンは月々いくらからですか?
スバル公式の支払い例では、R MTで月々12,600円です。残価設定型36回・実質年率4.9%で、頭金1,013,000円とボーナス加算49,000円(6回)、最終回1,934,000円が付いた条件です。
頭金なしでもBRZをローンで買えますか?
頭金なしの扱いは販売店や金融会社で変わります。頭金を入れないと月々と金利の負担は増えるので、見積もりで両方のパターンを出してもらうと比べやすいです。
公式の支払い例の金利は何%ですか?
残価設定型クレジット36回で、実質年率4.9%の例です。通常ローンの金利は公式ページに例が無いので、販売店や金融機関で確かめてください。
MTとATでローンの月々はどれくらい違いますか?
公式の支払い例では、どのグレードもATのほうが月々200円高くなっています。車両価格の差が33,000円なので、その分が反映されています。
残クレの最終回を払えない時はどうなりますか?
返却するか、スバルで新車に乗り換える場合は、状態が規定内なら基本的に最終回の支払いは要りません。乗り続ける場合は再ローンも選べますが、金利はその時点の基準金利になります。
まとめ
- 公式の支払い例はR MTで月々12,600円(残価設定型36回・実質年率4.9%・頭金とボーナス併用)
- 支払総額は車両価格より約30万〜35万円多い
- 最終回は車両価格の6割近く残るので、3年後の選び方を先に決めておく
- 長く乗る・手を入れるなら通常ローンやマイカーローンの総額とも比べる
- 見積もりでは月々ではなく支払総額の欄を並べて比べる


コメント